Les signes d’une eau venue d’en haut
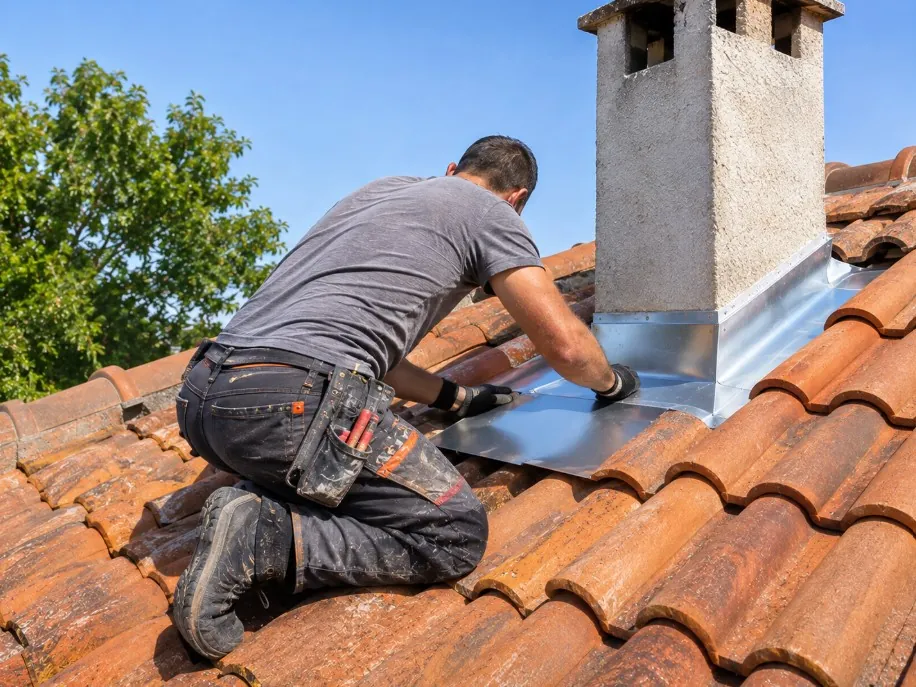
Une auréole qui s’élargit après chaque averse, une peinture qui cloque sous une fenêtre de toit ou un isolant détrempé dans les combles orientent vers la couverture. Une trace près d’un conduit de cheminée attire aussi l’attention sur les raccords en zinc.
Certaines traces trompent. La condensation, une canalisation qui passe dans les combles ou un joint de salle de bains à l’étage peuvent produire des marques proches. Notez si l’humidité apparaît par temps sec : ce détail aide à écarter ou confirmer la piste du toit.
Notez à quel moment l’eau se montre : pendant l’averse, quelques heures après, ou seulement lors d’un vent fort venu d’une direction précise. Cette chronologie sert autant au diagnostic qu’au dossier, car elle aide à situer l’événement et sa durée.
Déclarer vite et garder des preuves
Selon votre contrat, un dégât des eaux doit être déclaré dans un délai bref, souvent de quelques jours ouvrés après sa découverte. Vérifiez ce délai dans vos conditions générales et prévenez votre assureur sans attendre, même si la cause n’est pas encore connue.
Photographiez les plafonds, les murs et les objets abîmés avant de nettoyer. Conservez les biens endommagés tant que l’assureur n’a pas donné son accord pour les jeter. Datez vos photos et gardez les factures des achats concernés.
Si l’eau atteint un voisin ou un logement situé dessous, prévenez-le rapidement. Un constat amiable dégât des eaux peut alors être rempli, selon la situation.
Remonter jusqu’au point d’entrée
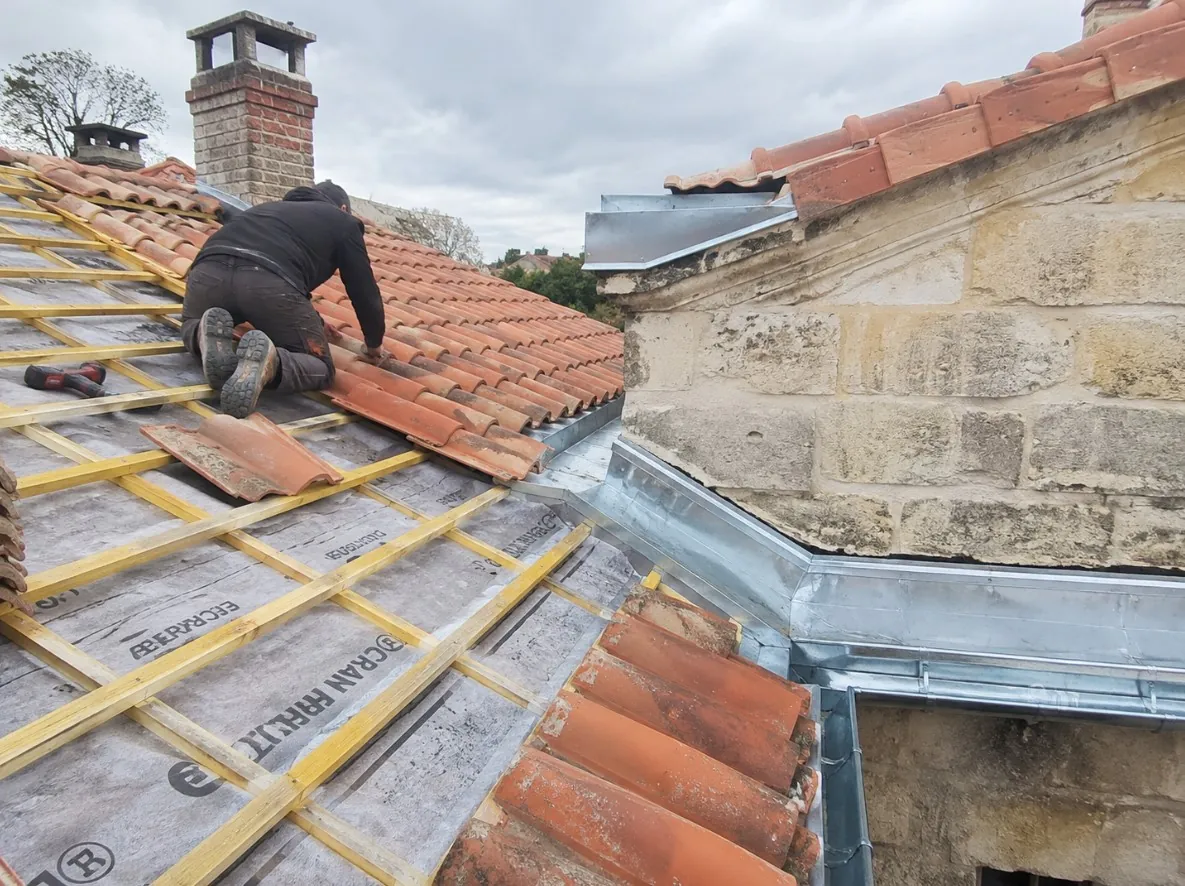
L’eau suit souvent un chemin indirect : elle glisse sur un écran, longe un chevron ou un conduit avant de goutter. Le professionnel croise donc l’emplacement des traces avec les points sensibles du toit : solins, noues, abergements, tuiles ou ardoises déplacées, fenêtres de toit.
On commence par les combles s’ils sont praticables, puis on poursuit à l’extérieur avec des moyens adaptés. Selon le cas, un contrôle par arrosage ciblé ou un appareil de mesure d’humidité peut compléter l’observation. Le compte rendu indique la cause retenue et les travaux proposés.
Le professionnel note ce qu’il observe sans dégrader inutilement les plafonds ou l’isolant. Si une ouverture est nécessaire pour voir le cheminement de l’eau, il l’explique avant de la faire. Cette précaution évite d’alourdir un dossier qui reste ouvert chez l’assureur.
Devis, frais de recherche et limites
Les frais de recherche de fuite sont parfois pris en compte par l’assurance, selon votre contrat et la convention applicable entre assureurs. Renseignez-vous avant l’intervention et conservez la facture détaillée, distincte de celle de la réparation.
Une recherche ne garantit pas de trouver une cause unique du premier coup, surtout pour une fuite intermittente liée au vent. Le devis de réparation doit viser le défaut identifié ; refaire un plafond sans traiter l’entrée d’eau ne règle rien.
Transmettez le compte rendu de recherche à votre assureur avec le devis de réparation. Ces deux documents permettent de relier l’origine de l’eau aux dommages constatés à l’intérieur, et de séparer les dégâts de couverture de ceux des peintures ou revêtements intérieurs.